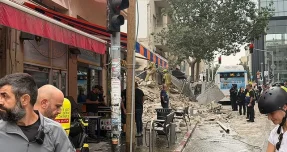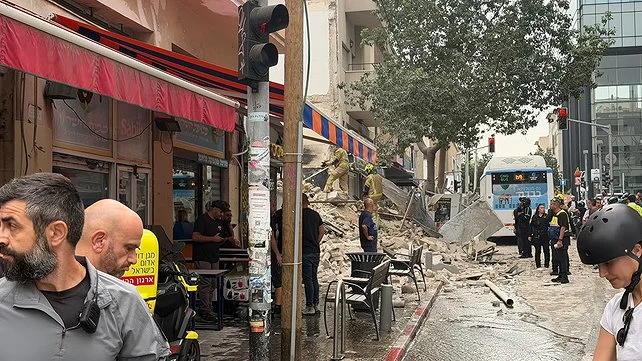

קריסת הבניין ברחוב נחלת בנימין 63 בתל אביב, במהלך עבודות במסגרת פרויקט תמ"א 38, הסתיימה למרבה המזל ללא נפגעים. המבנה בן שלוש הקומות לא היה מאוכלס, ובעקבות האירוע פונו גם מבנים סמוכים. נסיבות הקריסה נמצאות בבדיקה, אולם כבר כעת האירוע מציף שאלות משמעותיות הנוגעות לאחריותם של הגורמים המעורבים בפרויקט ולכיסוי הביטוחי במקרה של נזק חמור.

כאשר בניין קורס, תשומת הלב הציבורית מתמקדת באופן טבעי בבטיחות, בכשלים ההנדסיים האפשריים ובאחריות הקבלן והמתכננים. אלא שמאחורי השאלות הללו מסתתרת סוגיה נוספת, בעלת השלכות כלכליות כבדות: מי יישא בעלות הנזק למבנה, לדירות ולרכוש הסמוך, והאם פוליסות הביטוח שנרכשו לפרויקט אכן מספקות מענה?
רבים מבעלי הנכסים מניחים כי עצם קיומה של פוליסת ביטוח עבודות קבלניות מבטיח להם הגנה במקרה של אסון. בפועל, המציאות הביטוחית מורכבת בהרבה. פוליסה שנערכה עבור עבודות הבנייה אינה מכסה בהכרח את המבנה הקיים שעליו או בתוכו מתבצעות העבודות, והפער הזה עלול להתגלות רק כאשר מתרחש אירוע נזק משמעותי.

המבנה הישן הוא לעיתים הסיכון הגדול ביותר.
עבודות המתבצעות במבנה קיים, במיוחד כאשר הן כוללות התערבות ביסודות, בעמודים נושאים, בקירות תומכים או במערכות המבנה, כרוכות בסיכונים ייחודיים. בניגוד לבנייה חדשה, שבה העבודה מתבצעת על בסיס תכנון עדכני ומידע הנדסי מסודר, במבנים ישנים לא תמיד קיימת תמונה מלאה של מצב השלד, איכות הבנייה המקורית והשינויים שבוצעו לאורך השנים.
לכן, מבחינה ביטוחית, אין להתייחס לשיפוץ משמעותי כאל עבודה שגרתית. ככל שהעבודות מקיפות, כך גדלה החשיבות של בחינת הכיסוי הביטוחי והתאמתו לסיכונים בפועל.
הטעות שעלולה לעלות מיליוני שקלים
אחת הטעויות המשמעותיות היא ההנחה שביטוח העבודות הקבלניות מכסה באופן אוטומטי גם את מלוא ערכו של המבנה הקיים.
בפועל, יש להבחין בין ביטוח העבודות עצמן לבין הרחבה ייעודית לכיסוי רכוש קיים. גם כאשר קיימת הרחבה כזאת, סכום הביטוח מאד מוגבל ומצומצם ובוודאי שאינו מכזה את כל ערך המבנה.
נניח שבעל נכס מבצע עבודות חיזוק ושיפוץ בהיקף של שני מיליון שקלים, בעוד שערך המבנה הקיים לצורכי ביטוח עומד על עשרה מיליון שקלים. אם הפוליסה מכסה רק את העבודות, ללא הרחבה מתאימה למבנה הקיים, עלול להיווצר פער ביטוחי עצום (של כ- 80% מערך הנכס שאינו מבוטח) במקרה של קריסה.
המשמעות היא שגם אם הקבלן מחזיק בפוליסת ביטוח בתוקף, אין בכך כשלעצמו כדי להבטיח שבעל הנכס יקבל פיצוי בגין הנזק למבנה שלו.
בהתחדשות עירונית הסיכון הביטוחי גדול במיוחד.
הסוגיה מקבלת משנה חשיבות בפרויקטים של התחדשות עירונית, ובעיקר בפרויקטים של חיזוק ותוספת בנייה, שבהם המבנה הישן נותר על כנו והעבודות מתבצעות סביבו ובתוכו. במקרים אלה בעלי הדירות מפקידים למעשה את הנכס היקר ביותר שבבעלותם בידי היזם והקבלן, אך לא תמיד מודעים להיקף הכיסוי הביטוחי שנרכש עבור הפרויקט.
יש לוודא כי פוליסת העבודות הקבלניות כוללת כיסוי מתאים למבנה הקיים, לנזקים לדירות ולרכוש המשותף, וכן לאחריות כלפי דיירים, שכנים וצדדים שלישיים. חשוב במיוחד לבחון את סכומי הביטוח, החריגים והכיסוי לנזקים העלולים להיגרם עקב עבודות חפירה, ביסוס וחיזוק.
הסכם התחדשות עירונית טוב אינו יכול להסתפק בהבטחה כללית שהיזם ידאג לביטוח. עליו לכלול דרישות ביטוח ברורות ומותאמות לפרויקט, לצד מנגנון שיאפשר לבעלי הדירות, באמצעות יועצים עצמאיים מטעמם, לוודא שהכיסויים הנדרשים אכן קיימים ונשמרים לאורך תקופת העבודות.
זו בדיוק הסיבה לכך שביטוח אינו צריך להיתפס כעניין טכני שנועד רק לעמוד בדרישות ההסכם עם הקבלן. הוא חלק מהותי מניהול הסיכונים של הפרויקט, ויש להתייחס אליו כבר בשלבי התכנון וההתקשרות החוזית.
מה חייבים לבדוק לפני שמתחילים לעבוד?
ראשית, יש לדרוש לעיין בפוליסת העבודות הקבלניות ובתנאיה, ולא להסתפק באמירה כללית שלפיה הפרויקט מבוטח. אישור קיום ביטוחים הוא מסמך חשוב, אך אינו מחליף בדיקה של תנאי הפוליסה וההתאמה שלהם לאופי הפרויקט.
שנית, יש לוודא כי קיימת הרחבה מפורשת לכיסוי המבנה הקיים, בסכום ביטוח המשקף את ערכו הרלוונטי לצורכי ביטוח, ובכפוף לבחינת תנאי הכיסוי למקרה של קריסה או נזק הנובע מהעבודות.
שלישית, יש לבדוק שהכיסוי מותאם לאופי העבודות, ובמיוחד כאשר מדובר בחפירה, ביסוס, הריסה חלקית, שינוי שלד או חיזוק קונסטרוקטיבי. יש לבחון גם חריגים הנוגעים לרכוש שעליו עובדים ולנזקים הנובעים מתכנון או מביצוע לקויים.
בנוסף, חשוב לבדוק את ביטוחי האחריות כלפי צדדים שלישיים, את הכיסוי לנזקים למבנים סמוכים ואת מעמדם של בעלי הנכס כמבוטחים במסגרת הפוליסה, בהתאם למבנה ההתקשרות. במקרים המתאימים יש לבחון גם פתרונות ביטוחיים נוספים לנזקים תוצאתיים, לרבות אובדן דמי שכירות או הוצאות הנובעות מהשבתת השימוש בנכס.
את הביטוח בודקים לפני הקריסה, לא אחריה !
הלקח החשוב מאירועי קריסה אינו רק הצורך בהקפדה על תכנון הנדסי, פיקוח ובטיחות. הוא גם הצורך בהיערכות משפטית וביטוחית מוקדמת.
בעלי נכסים, ועדי בתים ויזמים חייבים להבין כי פוליסת ביטוח אינה מסמך שאפשר להניח במגירה ולשלוף רק כאשר מתרחש אסון. יש לקרוא אותה, להבין את מגבלותיה ולוודא שהיא מעניקה מענה לסיכונים האמיתיים של הפרויקט.
בעידן שבו אלפי מבנים ותיקים בישראל מיועדים לחיזוק, לשיפוץ או להתחדשות עירונית, הנושא הזה צריך להיות חלק בלתי נפרד מכל התקשרות בין בעלי דירות ליזמים.
את השאלה הזאת צריך לשאול לפני שהקבלן עולה לשטח ובשלבים המקדימים של הפרויקט.
לאחר הקריסה, התשובות עלולות להגיע מאוחר מדי.